Özet: Airbnb’nin kuruluş hikayesi doğru ama ondan çıkarılan ders çoğu zaman yanlış. Anlatı genellikle “azimle her şey olur” mesajına indirgeniyor; oysa kuruluş dönemindeki hamlelerin hangileri kalıcı bir mekanizmaya dönüştü, hangileri sadece hayatta kalma taktiğiydi sorusu çok daha öğretici. Şirketin 2025 tam yıl sonuçları bu ayrımı yapmayı mümkün kılıyor: 12,2 milyar dolar gelir, yüzde 10 yıllık artış; 91,3 milyar dolar brüt rezervasyon değeri, yüzde 12 artış; 533 milyon rezerve edilmiş gece ve koltuk, yüzde 8 artış; 2,5 milyar dolar net kar, yüzde 21 net kar marjı; 4,3 milyar dolar düzeltilmiş FAVÖK, yüzde 35 marj; 4,6 milyar dolar serbest nakit akışı, yüzde 38 marj. Bu yazı folkloru bir kenara koyuyor, kuruluş kararlarını bugünkü doğrulanmış rakamlarla karşılaştıran özgün bir tablo veriyor ve şunu soruyor: bu hikayeden gerçekten uygulanabilir ne var?
Girişimcilik anlatılarının çoğu geriye dönük yazılır. Şirket büyük olduğu için kuruluş anındaki her karar dahiyane görünür, oysa aynı kararları veren ve batan yüzlerce şirket hiç anlatılmaz. Buna hayatta kalma yanlılığı deniyor ve Airbnb hikayesi bunun ders kitabı örneğidir.
Bu yüzden hikayeyi bir kez daha romantik biçimde anlatmanın kimseye faydası yok. Daha yararlı olan şey şu: kuruluş dönemindeki hangi hamle, on beş yıl sonra da işleyen bir mekanizmaya dönüştü ve hangisi yalnızca o an ayakta kalmayı sağlayan bir taktikti? Bu ayrımı yapabildiğimiz noktada hikaye bir mite değil bir yönteme dönüşür.
Kuruluş: yaygın olarak aktarılan çerçeve
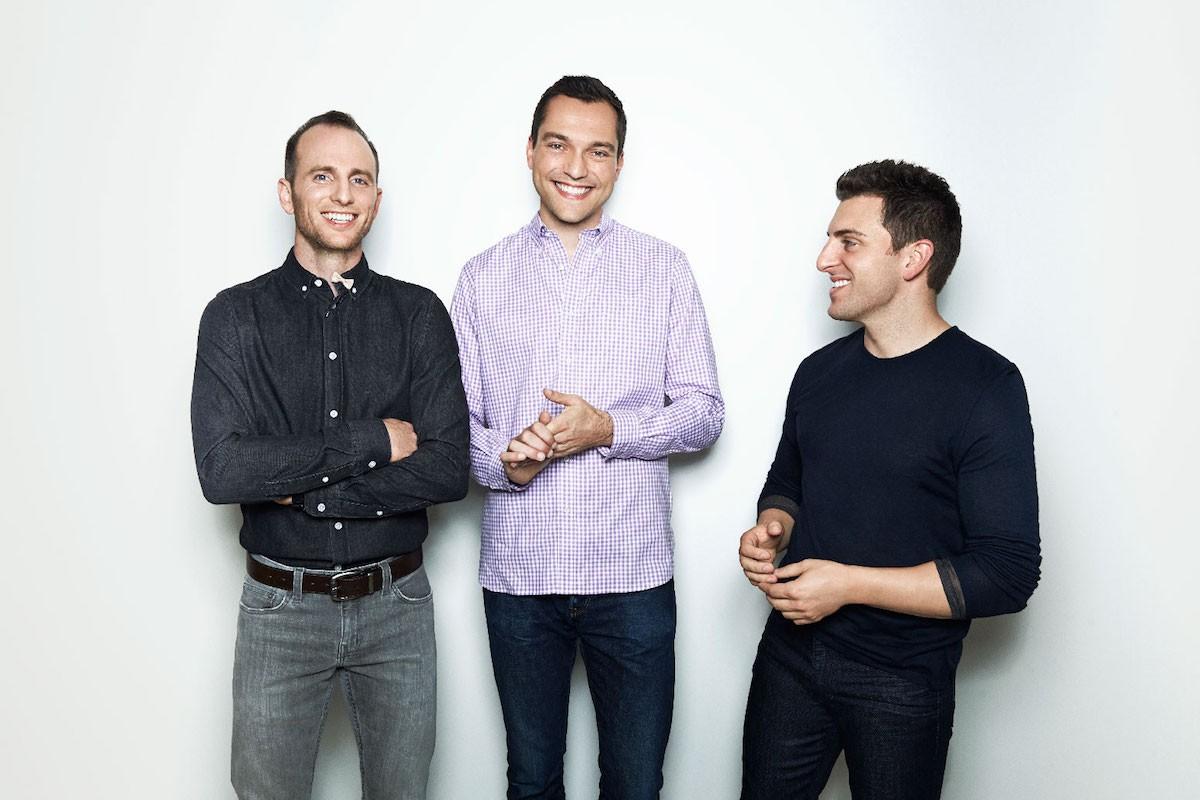
Yaygın olarak aktarılan anlatıya göre 2007 sonbaharında San Francisco’da iki endüstriyel tasarımcı, Brian Chesky ve Joe Gebbia, kirayı karşılayamayacak durumdaydı. Şehirde büyük bir endüstriyel tasarım kongresi vardı ve oteller doluydu. Oturma odalarına şişme yatak koyup kahvaltı dahil konaklama sundular. İlk müşteri sayısı üçtü.
Ardından yazılımcı Nathan Blecharczyk ekibe katıldı. Fikri finanse etmek için 2008 ABD başkanlık seçimi döneminde tematik mısır gevreği kutuları üretip sattılar; yaygın olarak aktarılan tutar 30 bin dolar civarında. 2009 kışında Y Combinator programına kabul edildiler ve aynı yıl Sequoia Capital öncülüğünde 600 bin dolarlık bir tohum turu kapattılar. Sequoia bu yatırımı kendi yayımladığı halka arz yazısında da anlatıyor.
Buradaki ayrıntıların çoğu ikincil kaynaklardan geliyor ve tam rakamlar anlatıdan anlatıya küçük farklar gösteriyor. Bu yazının analitik ağırlığı o yüzden folklorda değil, doğrulanabilir olan tarafta duruyor: şirketin bugünkü kamuya açık finansallarında.
Bugün: doğrulanmış 2025 rakamları
Aşağıdaki tablo tamamen Airbnb’nin 2025 dördüncü çeyrek hissedar mektubunda yayımlanan tam yıl verilerine dayanıyor.
| Ölçü | 2025 tam yıl | Yıllık değişim |
|---|---|---|
| Gelir | 12,2 milyar dolar | yüzde 10 artış |
| Brüt rezervasyon değeri (GBV) | 91,3 milyar dolar | yüzde 12 artış |
| Rezerve edilen gece ve koltuk | 533,0 milyon | yüzde 8 artış |
| Net kar | 2,5 milyar dolar | yüzde 21 net kar marjı |
| Düzeltilmiş FAVÖK | 4,3 milyar dolar | yüzde 35 marj |
| Serbest nakit akışı | 4,6 milyar dolar | yüzde 38 marj |
Bu rakamlardan doğrudan yayımlanmamış ama kolayca türetilebilen üç oran var ve iş modelini folklordan daha iyi anlatıyorlar. Aşağıdakiler CEOtudent tarafından yukarıdaki yayımlanmış değerlerden hesaplanmıştır.
| Türetilmiş ölçü | Hesap | Sonuç |
|---|---|---|
| Gece başına platform geliri | 12,2 milyar / 533 milyon | yaklaşık 22,89 dolar |
| Gece başına brüt rezervasyon değeri | 91,3 milyar / 533 milyon | yaklaşık 171,29 dolar |
| Efektif komisyon oranı (gelir / GBV) | 12,2 / 91,3 | yaklaşık yüzde 13,4 |
| Günlük ortalama rezerve edilen gece | 533 milyon / 365 | yaklaşık 1,46 milyon |
Son satır, kuruluş hikayesinin gerçek ölçeğini gösteriyor. Üç şişme yatakla başlayan şey, bugün her gün ortalama bir buçuk milyona yakın konaklama gecesi demek. Ama daha ilginç olan üçüncü satır: şirket, üzerinden geçen paranın yaklaşık yedide birini alıyor. Airbnb bir konaklama şirketi değil; başkalarının varlıkları üzerinde çalışan bir eşleştirme ve güven altyapısı. Kuruluş kararlarının hangisinin gerçekten önemli olduğunu anlamak için bakılması gereken sayı budur.
Mit mi, mekanizma mı: özgün bir ayrıştırma
Aşağıdaki tablo bir CEOtudent editöryel çerçevesidir. Kuruluş hikayesinden çıkarılan yaygın dersleri, bugünkü doğrulanmış iş modeliyle uyumlu olup olmadıklarına göre ayırıyor.
| Yaygın ders | Kuruluşta gerçekte olan | Bugünkü modelde karşılığı var mı | Sınıflandırma |
|---|---|---|---|
| “Asla pes etme” | Mısır gevreği satarak nakit bulmak | Yok; bu bir köprü finansmanı taktiğiydi | Mit |
| “Küçük başla” | Tek şehir, tek etkinlik, üç misafir | Var; talebin zaten var olduğu dar bir yerde başlamak | Mekanizma |
| “Fikir her şeydir” | Fikir yıllarca reddedildi | Yok; fikrin kendisi ayırt edici değildi | Mit |
| “Kullanıcılarına git” | Kurucuların ev sahiplerini bizzat ziyaret etmesi | Var; arz kalitesi hala platformun temel değişkeni | Mekanizma |
| “Doğru zamanda doğru yer” | 2008 sonrası ek gelir arayışı | Kısmen; zamanlama yardımcı oldu ama tek başına yeterli değil | Karma |
| “Varlık sahibi olmadan ölçeklen” | Envanter kurucuların değildi | Var; yüzde 13,4 komisyon oranı bu modelin doğrudan sonucu | Mekanizma |
Ayrım net: taklit edilebilir olan şeyler “dar bir yerde başlamak”, “arz tarafına bizzat gitmek” ve “varlık sahibi olmadan aracılık kurmak”. Taklit edilemeyecek olan ise mısır gevreği hikayesidir; o bir yöntem değil, bir anekdottur.
Bunun içindeki CEO ve öğrenci
CEO tarafı, hangi kararın mekanizma hangisinin taktik olduğunu ayırt edebilmektir. Bir şirketi yöneten kişi, işe yarayan her şeyi kalıcı bir ilke sanma lüksüne sahip değildir; nakit sıkıntısını çözen bir hamle ile iş modelinin çekirdeğini kuran bir hamle aynı şey değildir. Airbnb örneğinde birincisi mısır gevreği, ikincisi envanteri sahiplenmeden aracılık kurma kararıydı ve on beş yıl sonra hala işleyen yalnızca ikincisi.
Öğrenci tarafı ise hikayeleri kanıt sanmamaktır. Kuruluş anlatıları hayatta kalanlar tarafından yazılır; aynı kararları verip başarısız olanlar yayımlanmaz. Bu yüzden bir başarı hikayesinden ders çıkarmanın tek dürüst yolu, hikayeyi bugünkü doğrulanabilir verilerle karşılaştırmaktır. Yukarıdaki komisyon oranı, gece başına gelir ve marj rakamları bunu yapmanızı sağlıyor. Rakamlar hikayeyi desteklemiyorsa, hikaye değil rakamlar doğrudur.
Bir CEO gibi hangi kararın mekanizma olduğunu seçin. Bir öğrenci gibi, seçtiğiniz mekanizmanın gerçekten sonuç ürettiğini rakamlarla kontrol edin.
Sıkça Sorulan Sorular
Airbnb tam olarak ne zaman kuruldu?
Yaygın olarak aktarılan başlangıç 2007 sonbaharında San Francisco’daki bir endüstriyel tasarım kongresi sırasında sunulan şişme yatak konaklamasıdır. Şirket 2008’de üç kurucuyla resmileşti, 2009 kışında Y Combinator programına katıldı ve aynı yıl Sequoia Capital öncülüğünde tohum yatırımı aldı.
Airbnb bugün ne kadar büyük?
2025 tam yıl sonuçlarına göre gelir 12,2 milyar dolar, brüt rezervasyon değeri 91,3 milyar dolar ve rezerve edilen gece ve koltuk sayısı 533 milyon. Net kar 2,5 milyar dolar, serbest nakit akışı 4,6 milyar dolar.
Airbnb ev sahiplerinden ne kadar komisyon alıyor?
Yayımlanan toplulaştırılmış rakamlardan hesaplanan efektif oran, 2025’te platformdan geçen brüt rezervasyon değerinin yaklaşık yüzde 13,4’ü. Bu bireysel bir konaklamanın komisyon oranı değil, tüm platform genelinde gelirin brüt rezervasyon değerine oranıdır ve ev sahibi ile misafir taraflarındaki ücretleri birlikte içerir.
Bu hikayeden gerçekten uygulanabilir ders nedir?
Üç tanesi bugünkü modelle tutarlı: talebin zaten var olduğu dar bir noktada başlamak, arz tarafına bizzat gitmek ve envanteri sahiplenmeden aracılık kurmak. “Pes etme” ve “mısır gevreği sat” ise yöntem değil anekdottur.
Kuruluş rakamları neden bu kadar temkinli aktarılıyor?
Çünkü erken dönem tutarları ikincil kaynaklardan geliyor ve anlatıdan anlatıya küçük farklılıklar gösteriyor. Şirketin bugünkü finansalları ise yayımlanmış ve denetlenebilir. Bu yazı analitik ağırlığı bilerek doğrulanabilir tarafa koyuyor.
Kaynaklar
- Airbnb, Inc., 2025 dördüncü çeyrek ve tam yıl sonuçları hissedar mektubu, tam yıl gelir, brüt rezervasyon değeri, rezerve edilen gece ve koltuk, net kar, düzeltilmiş FAVÖK ve serbest nakit akışı rakamları
- Airbnb, Inc., ABD Menkul Kıymetler ve Borsa Komisyonu’na sunulan yıllık rapor (Form 10-K), 2025 mali yılı
- Sequoia Capital, Airbnb halka arzı üzerine yayımlanan kurumsal yazı, 2009 tohum yatırımına ilişkin kendi anlatımı
- Y Combinator, 2009 kış dönemi program kayıtları
- Ekonomik İşbirliği ve Kalkınma Örgütü, platform ekonomisi ve dijital aracılık üzerine çalışmaları
Bu içerik, derinlemesine bir araştırmanın ardından yapay zeka desteğiyle derlenmiş ve CEOtudent editör ekibi tarafından yazılıp yayına hazırlanmıştır.
This post is also available in: